Widerrufsbelehrung bei Verbraucherdarlehen: Nichtzulassungsbeschwerde zurückgewiesen
- Gericht
- BGH
- Spruchkörper
- 11. Zivilsenat
- Aktenzeichen
- XI ZR 309/15
- Datum
- 27.09.2016
- Rechtsgebiet
- Zivilrecht
- ECLI
- ECLI:DE:BGH:2016:270916BXIZR309.15.0
Abstrakte Rechtssätze
Eine Widerrufsbelehrung genügt den gesetzlichen Anforderungen, wenn ihr Wortlaut im Wesentlichen dem zum Zeitpunkt des Vertragsschlusses geltenden Muster entspricht; geringfügige, den Verständnisgehalt nicht beeinträchtigende Abweichungen sind unschädlich.
Der Gebrauch des bestimmten Artikels (z. B. "des" statt "Ihres") in Bezug auf einen Antrag führt nicht von vornherein zu einer unklaren Belehrung und rechtfertigt nicht ohne Weiteres die Annahme, die Widerrufsfrist beginne erst mit Aushändigung eines Originals.
Maßgeblich für die Auslegung einer Widerrufsbelehrung ist die Auffassung des verständigen Darlehensnehmers zum Zeitpunkt des Vertragsschlusses; wenn die Formulierung keinen Raum für das behauptete Missverständnis lässt, ist die Belehrung wirksam.
Formulierungen zu den Widerrufsfolgen, die der Anlage 2 zu § 14 BGB-InfoV in der zwischen dem 4.8.2009 und 10.6.2010 geltenden Fassung entsprechen, sind insoweit unbedenklich.
Vorinstanzen
vorgehend OLG Celle, 10. Juni 2015, Az: 3 U 198/14
vorgehend LG Bückeburg, 9. Oktober 2014, Az: 1 O 23/14
Tenor
Die Nichtzulassungsbeschwerde der Klägerin gegen den Beschluss des 3. Zivilsenats des Oberlandesgerichts Celle vom 10. Juni 2015 wird zurückgewiesen.
Die Klägerin trägt die Kosten des Beschwerdeverfahrens (§ 97 Abs. 1 ZPO).
Der Gegenstandswert des Beschwerdeverfahrens beträgt bis 22.000 €.
Gründe
I.
Die Parteien streiten um die Wirksamkeit des von der Klägerin erklärten Widerrufs eines Verbraucherdarlehensvertrags.
Sie schlossen im März 2010 einen Verbraucherdarlehensvertrag über ein Darlehen in Höhe von 115.250 €. Im Zuge des Abschlusses des Darlehensvertrags unterrichtete die Beklagte die Klägerin über ihr Widerrufsrecht wie folgt:
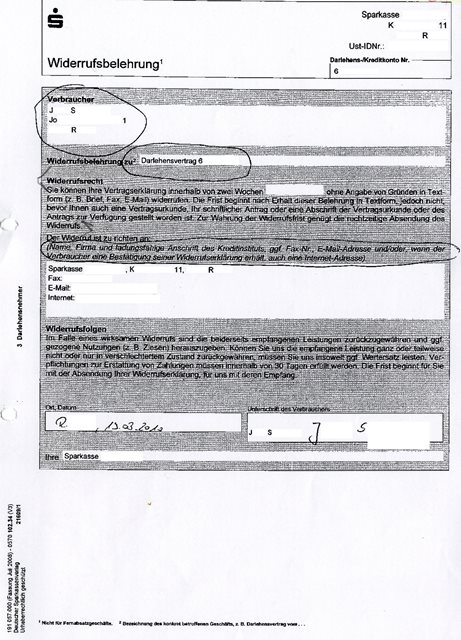
Die Klägerin führte das Darlehen Ende Januar 2013 zurück. Unter dem 30. Oktober 2013 widerrief sie ihre auf Abschluss des Darlehensvertrags gerichtete Willenserklärung.
Ihre Klage auf Zahlung und Feststellung hat das Landgericht abgewiesen. Die dagegen gerichtete Berufung hat das Berufungsgericht nach Erteilung eines Hinweises durch einstimmigen Beschluss zurückgewiesen. Zur Begründung hat es - soweit im Nichtzulassungsbeschwerdeverfahren noch von Interesse - ausgeführt:
Es könne zwar zweifelhaft sein, ob die Widerrufsbelehrung hinreichend deutlich über die Voraussetzungen für das Anlaufen der Widerrufsfrist belehrt habe und ob ein etwaiger Belehrungsfehler läge er denn vor sich ursächlich auf das Unterbleiben eines Widerrufs ausgewirkt habe. Beides bedürfe aber keiner Entscheidung, weil die von der Beklagten erteilte Widerrufsbelehrung im Wesentlichen dem zum Zeitpunkt des Vertragsschlusses geltenden Muster für die Widerrufsbelehrung entsprochen habe.
Dagegen richtet sich die Nichtzulassungsbeschwerde der Klägerin.
II.
Die Nichtzulassungsbeschwerde ist zurückzuweisen, weil die Rechtssache keine grundsätzliche Bedeutung hat und die Fortbildung des Rechts sowie die Sicherung einer einheitlichen Rechtsprechung eine Entscheidung des Revisionsgerichts nicht erfordern (§ 543 Abs. 2 Satz 1 ZPO).
Die Widerrufsbelehrung entspricht, was der Senat selbst feststellen kann und im Ergebnis mit der Auffassung anderer Oberlandesgerichte übereinstimmt, den gesetzlichen Anforderungen. Insbesondere kann ein Missverständnis des Inhalts, der Fristlauf beginne schon mit Aushändigung des Vertragsantrags des Darlehensgebers, nicht entstehen, weil die Wendung "jedoch nicht, bevor Ihnen auch eine Vertragsurkunde, Ihr schriftlicher Antrag oder eine Abschrift der Vertragsurkunde oder des Antrags zur Verfügung gestellt worden ist", keinen Raum für Zweifel lässt. Der Darlehensnehmer wird durch die Verwendung des Artikels "des" anstelle des Personalpronomens "Ihres" vor dem Wort "Antrag" nicht zu der Fehlvorstellung verleitet, die Frist könne zwar nur bei Aushändigung des Originals seines Antrags, aber auch schon mit der Aushändigung einer Abschrift des Antrags des Darlehensgebers anlaufen. Das gilt umso mehr, als der Gesetzgeber selbst in § 355 Abs. 2 Satz 3 BGB in der hier maßgeblichen, bis zum 10. Juni 2010 geltenden Fassung die Wendung "oder eine Abschrift […] des Antrags" benutzt hat. Noch deutlicher als das Gesetz selbst musste die Beklagte nicht sein. Das von der Klägerin angeführte Urteil des I. Zivilsenats vom 4. Juli 2002 (I ZR 55/00, WM 2002, 1989, 1991 f.) betraf eine andere Fallgestaltung (dazu Senatsurteil vom 12. Juli 2016 - XI ZR 501/15, WM 2016, 1835 Rn. 29, zur Veröffentlichung bestimmt in BGHZ) und ergibt für den hiesigen Fall nichts. Gleiches gilt für das von der Klägerin zitierte Senatsurteil vom 13. Januar 2009 (XI ZR 118/08, WM 2009, 350 Rn. 20), das ein Widerrufsrecht nach dem Haustürwiderrufsgesetz zum Gegenstand hatte.
Auch im Übrigen ist die Widerrufsbelehrung korrekt: Die eingefügten Fußnoten sind - auch verstanden als an den Darlehensnehmer gerichtet - unbedenklich. Die Passage zu den Widerrufsfolgen entspricht der Anlage 2 zu § 14 Abs. 1 und 3 BGB-InfoV in der zwischen dem 4. August 2009 und dem 10. Juni 2010 geltenden Fassung und ist in Ordnung.
Die Klägerin könnte mithin auch in einem Revisionsverfahren keinen Erfolg haben. Es besteht deshalb unbeschadet des Umstands, dass die tragende Begründung des Berufungsgerichts - für den Erhalt der Gesetzlichkeitsfiktion unschädliche Abweichung vom Muster - nicht richtig ist, kein Anlass, die Revision zuzulassen.
| Ellenberger | Matthias | Dauber | |||
| Joeres | Menges |
Zitiert (1)
Zitiert von (30)
- BGH · XI ZR 467/15 · 21.02.2017BGH: Vorrang der Leistungsklage nach Widerruf eines Verbraucherdarlehens; keine automatische Saldierung
- BGH · XI ZR 434/15 · 22.11.2016Immobiliardarlehen: Widerrufsfristbeginn trotz Beispielen; vertragliche Erweiterung möglich
- BGH · XI ZR 586/15 · 16.05.2017Verbraucherdarlehen: Negative Feststellungsklage nach Widerruf und Fristbeginnbelehrung
- BGH · XI ZR 381/16 · 21.02.2017BGH zum Widerruf im Präsenzgeschäft: Belehrungsfehler nicht durch Umstände heilbar
- BGH · XI ZR 183/15 · 24.01.2017Verbraucherdarlehen im Fernabsatz: Feststellungsklage nach Widerruf und Belehrung zu Widerrufsfolgen
- Oberlandesgericht Düsseldorf · 17 U 158/18 · 07.06.2019Kfz-Finanzierung: Widerruf verfristet bei ordnungsgemäßer Widerrufsinformation
- BGH · XI ZR 66/16 · 24.01.2017Nichtzulassungsbeschwerde: Wirksamkeit von Widerrufsbelehrungen bei Verbraucherdarlehen
- BGH · XI ZR 318/16 · 29.08.2017Rücknahme der Nichtzulassungsbeschwerde; Zulässigkeit einheitlicher Widerrufsbelehrung bei Mehrfachdarlehen
- Landgericht Dortmund · 3 O 118/16 · 20.01.2017Widerruf Verbraucherdarlehen 2010: Sparkassen-Widerrufsbelehrung wirksam, Klage abgewiesen
- Oberlandesgericht Köln · 4 U 29/17 · 09.01.2018KfW-Wohneigentumsprogramm 124: Kein Widerrufsrecht nach § 491 Abs. 2 Nr. 5 BGB aF
- Oberlandesgericht Köln · 13 U 246/15 · 09.01.2017Widerruf von Verbraucherdarlehen: Ordnungsgemäße Belehrung und kein Fernabsatz bei Vermittlerkontakt
- Landgericht Düsseldorf · 10 O 75/18 · 22.02.2019Kfz-Finanzierung: Widerruf eines Verbraucherdarlehens wegen ordnungsgemäßer Belehrung verfristet
- Oberlandesgericht Hamm · 19 U 96/16 · 10.02.2017Verbraucherdarlehen: Widerrufsbelehrung bei mehreren Darlehen und Mitdarlehensnehmern ordnungsgemäß
- Landgericht Wuppertal · 3 O 100/19 · 22.01.2020Kfz-Finanzierung: Widerruf Verbraucherdarlehen nach Fristablauf unwirksam
- Oberlandesgericht Köln · 12 U 29/16 · 09.03.2017Verbraucherdarlehen: Widerruf 2015 wegen ordnungsgemäßer Belehrung verspätet
- Oberlandesgericht Köln · 12 U 6/17 · 24.04.2017Hinweis auf Zurückweisung der Berufung: Widerrufsbelehrung bei Verbraucherdarlehen wirksam
- Landgericht Wuppertal · 3 O 401/19 · 27.05.2020Darlehenswiderruf beim Autokredit nach 17 Monaten verfristet
- Oberlandesgericht Düsseldorf · I-16 U 19/16 · 16.12.2016Verbraucherdarlehen: Widerruf 2014 nach Belehrung 2010 verfristet
- Oberlandesgericht Köln · 12 U 9/17 · 22.03.2017Widerrufsbelehrung bei Darlehen: Unschädliche Fernabsatz- und Vertragszusätze
- Oberlandesgericht Düsseldorf · 6 U 67/19 · 12.03.2020Kfz-Finanzierung: Widerruf Jahre nach Vertragsschluss wegen ordnungsgemäßer Belehrung unwirksam
- Landgericht Hagen · 8 O 191/19 · 20.05.2020Kfz-Finanzierung: Widerruf 2019 verfristet trotz EuGH „Kaskadenverweisung“
- Landgericht Bonn · 3 O 456/16 · 16.05.2017Widerruf Verbraucherdarlehen 2007: Belehrung mit „Widerspruch“ und Bindungsfrist wirksam
- Oberlandesgericht Köln · 12 U 152/16 · 01.06.2017Verbraucherdarlehen: Widerrufsbelehrung ordnungsgemäß, Widerruf 2015 verfristet
- Oberlandesgericht Köln · 12 U 191/16 · 31.01.2019Verbraucherdarlehen 2008: Widerrufsbelehrung trotz Zusatzangaben und „Widerspruch“-Versehens wirksam
- Landgericht Düsseldorf · 10 O 241/19 · 28.02.2020Kfz-Finanzierung: Widerruf des Verbraucherdarlehens nach 2,5 Jahren verfristet
- Oberlandesgericht Düsseldorf · I-6 U 80/16 · 09.02.2017Darlehenswiderruf 2003: Belehrung mit „Widerspruch“ und „Finanzierte Geschäfte“ wirksam
- Landgericht Köln · 30 O 285/16 · 23.03.2017Widerruf von Darlehensverträgen nach Ablösung: Fristablauf, Verwirkung und Abschnittsfinanzierung
- Oberlandesgericht Köln · 13 U 194/15 · 28.12.2016Widerruf Verbraucherdarlehen: Rückforderung Vorfälligkeitsentschädigung scheitert
- OLG · 27 U 3513/20 · 16.02.2021Widerruf Autokredit nach 4 Jahren als rechtsmissbräuchlich (§ 242 BGB)
- Landgericht Wuppertal · 3 O 386/19 · 18.11.2020Autokredit-Widerruf: Widerrufsfrist läuft trotz gerügter Pflichtangaben an